Start · Blog · Ortstaxe, Steuern und Belege
Registrierkassenpflicht, RKSV und der Beleg ab dem ersten Barumsatz

Elena Sitki · Betrieb im Gästehaus GreenSLO und Öffentlichkeitsarbeit für ReceptionGO
Veröffentlicht am 31. Oktober 2026 · 4 Min. Lesezeit
Informativer Artikel, keine Rechts- oder Steuerberatung. Sätze, Fristen und Verfahren hängen am Bundesland und an der Gemeinde. Prüfen Sie die aktuelle Fassung im Rechtsinformationssystem, bei Ihrer Gemeinde, Ihrem Tourismusverband oder Ihrer Steuerberatung.
Eine Registrierkassa wird Pflicht, wenn der Jahresnettoumsatz je Betrieb 15.000 Euro und die Barumsätze 7.500 Euro netto überschreiten. Bar sind Bargeld, Bankomat und Kreditkarte vor Ort, nicht die Überweisung. Die Belegerteilungspflicht beginnt mit dem ersten Barumsatz. Seit 1. Oktober 2026 darf der Beleg digital sein, Papier bleibt auf Verlangen.
Wir helfen Ihnen kostenlos, Gästeblatt, Ortstaxe und Beleg einzurichten. →
In Österreich heißt das Gerät an der Rezeption Registrierkassa, und die Pflicht dazu ist älter als die meisten Channelmanager. Seit 2016 gilt sie, und seit 1. Oktober 2026 ist wenigstens der Papierstreifen nicht mehr der einzige Weg, den Beleg dem Gast in die Hand zu geben.
Beide Grenzen, sonst keine Kassa
Pflicht entsteht, wenn der Jahresnettoumsatz je Betrieb 15.000 Euro übersteigt und die Barumsätze dieses Betriebs 7.500 Euro netto im Jahr überschreiten. Es müssen beide Grenzen fallen. Ein Betrieb ist dabei die Einkunftsquelle, nicht jedes Zimmer. Zwei getrennte Betriebe haben zwei Grenzen. Bar ist nach dem Erlass des Finanzministeriums die Zahlung mit Bargeld, mit Bankomat- oder Kreditkarte vor Ort und mit vergleichbaren elektronischen Formen, außerdem Barschecks und bestimmte eigene Gutscheine. Keine Barzahlung sind Verrechnungsscheck und das, was der Gast überweist.
Die Sicherheitsvorschriften der RKSV kommen mit der Pflicht: Signaturerstellung, Datenerfassungsprotokoll, ein Beleg, den die Signatur abdeckt. Ein Programm, das nur eine PDF-Rechnung ohne diese Sicherung schreibt, ersetzt die Kassa nicht, sobald Sie darüber liegen.
Der Beleg beginnt früher als die Kassa
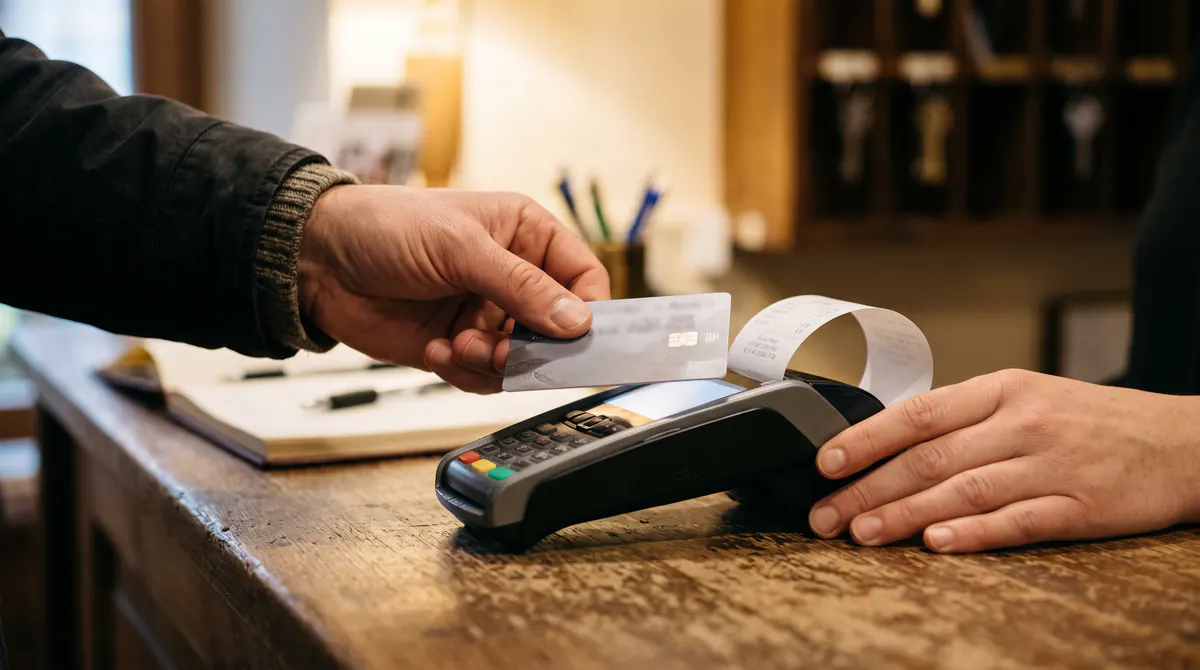
Die Belegerteilungspflicht nach § 132a BAO gilt ab dem ersten Barumsatz, auch wenn Sie die Grenzen der Registrierkassa nie erreichen. Der Gast bekommt einen Beleg über den Betrag, den er bar oder mit der Karte an der Tür zahlt. Seit 1. Oktober 2026 dürfen Sie diesen Beleg elektronisch in seinen Verfügungsbereich schicken oder so anzeigen, dass er ihn ohne Ortswechsel mitnehmen kann. Die Anzeige muss ihm zugewandt und lange genug sichtbar sein. Die Art der Übergabe dokumentiert das Aufzeichnungssystem. Papier bleibt auf Verlangen geschuldet.
Was die Zeilen unterscheiden
Die Nächtigung mit 10 Prozent, der Parkplatz mit 20 Prozent und die Ortstaxe getrennt: dieselben Regeln wie bei der Umsatzsteuer. Ein Kleinunternehmer setzt den Hinweis auf die Befreiung, die Signaturpflicht der Kassa prüft er an den Bargrenzen extra. Eine strukturierte E-Rechnung an einen Geschäftsgast ist wieder etwas anderes und heute nur gegenüber dem Bund zwingend. Dazu E-Rechnung. Ob Sie überhaupt ein Gewerbe haben oder noch im Privatzimmer sind, ändert die Bargrenzen nicht, sobald eine betriebliche Einkunftsquelle vorliegt. Die Abgrenzung steht unter Privatzimmer oder Gewerbe.
Häufige Fragen
Zählt die Zahlung über Booking als Barumsatz?
Bar ist, was vor Ort bar, mit Bankomat oder mit Kreditkarte bezahlt wird, außerdem vergleichbare elektronische Formen an der Kassa und bestimmte Gutscheine. Eine Überweisung auf Ihr Konto und das Zahlen im Online-Banking sind nach dem BMF-Erlass keine Barzahlung. Wie eine Auszahlung der Plattform einzuordnen ist, hängt davon ab, ob das Geld als Barersatz bei Ihnen ankommt oder als Überweisung. Legen Sie die Fälle mit der Steuerberatung auf die beiden Töpfe, bevor Sie sich unter der Grenze wähnen.
Ab wann genau muss die Kassa laufen?
Mit Beginn des viertfolgenden Monats nach Ablauf des Voranmeldungszeitraums, in dem beide Grenzen erstmals überschritten sind. Bei monatlicher Voranmeldung und einem Überschreiten im Februar beginnt die Pflicht am 1. Juni. Fallen die Umsätze später dauerhaft unter die Grenzen, endet die Pflicht mit dem nächsten Jahr. Einzelaufzeichnung und Beleg bleiben.
Darf der Gast den Beleg nur am Handy bekommen?
Seit 1. Oktober 2026 ja, wenn Sie den signierten Beleg in seinen Verfügungsbereich bringen, per E-Mail oder App, oder ihm ermöglichen, ihn vor Ort vom Bildschirm mitzunehmen. Papier kann er unmittelbar nach der Zahlung verlangen und noch bis zum Geschäftsschluss desselben Tages. Ein Organ der Abgabenbehörde ebenso.
Braucht ein Kleinunternehmer eine Kassa?
Die Umsatzsteuerbefreiung und die Registrierkassenpflicht sind zwei Gesetze. Ein Kleinunternehmer, der die Umsatzgrenzen der Kassa mit Barumsätzen überschreitet, braucht die Kassa trotzdem. Umgekehrt stellt ein Betrieb unter beiden Grenzen trotzdem einen Beleg aus, sobald bar gezahlt wird.
Einrichtung, gemeinsam und kostenlos
Wir richten mit Ihnen Online-Check-in, Gästeblatt, Ortstaxe, Belege, Kanäle und Schloss ein. Die ersten 30 Tage kosten 0 €, die Hilfe bei der Einrichtung bleibt kostenlos.
Kostenlos startenQuellen
- BMF — Registrierkasse und Belegerteilungspflicht
- USP — Registrierkassenpflicht
- BMF — Elektronischer Beleg ab 1. Oktober 2026
- BMF — Erlass zu Einzelaufzeichnung, Registrierkassa und Beleg
Zuletzt geprüft am 22. Oktober 2026.